Lãi tiết kiệm kỳ hạn 12 tháng vừa xuống dưới 7% một năm ở phần lớn ngân hàng. Đó là kết quả đầu tiên của chỉ đạo mà Ngân hàng Nhà nước đưa ra ngày 18/10/2026, và là một tín hiệu đáng chú ý với chi phí vốn của cả nền kinh tế, trong đó có bất động sản.
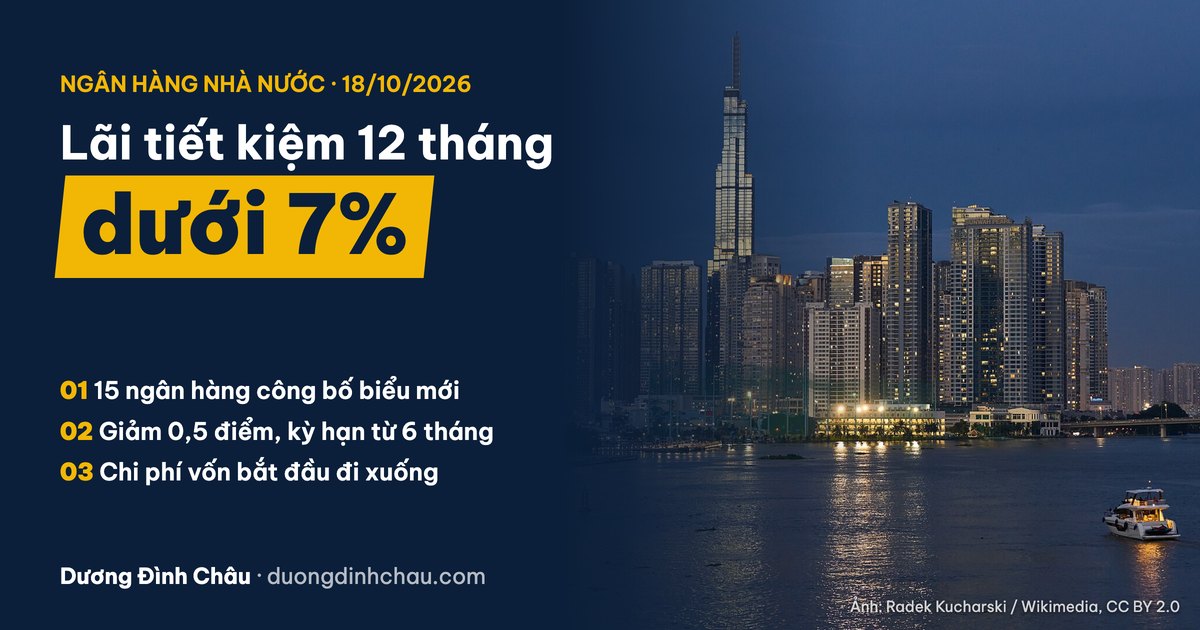 Ảnh nền: Radek Kucharski / Wikimedia Commons, giấy phép CC BY 2.0.
Tóm tắt nhanh: Ngày 18/10/2026, Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm ít nhất 0,5 điểm phần trăm mỗi năm với lãi tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên. 15 ngân hàng đã công bố biểu mới; phần lớn ngân hàng niêm yết kỳ hạn 12 tháng dưới 7% một năm, khoảng 15 ngân hàng dưới 6%. Ở chiều cho vay, các ngân hàng được yêu cầu giảm 1,5 đến 2 điểm phần trăm mỗi năm với sản xuất, kinh doanh và lĩnh vực ưu tiên.
Ngân hàng Nhà nước yêu cầu điều gì?
Theo VnExpress, chỉ đạo ngày 18/10/2026 gồm hai phần:
- Lãi tiền gửi: giảm ít nhất 0,5 điểm phần trăm mỗi năm với lãi niêm yết kỳ hạn từ 6 tháng trở lên. Kỳ hạn dưới 6 tháng đang chịu trần 4,75% một năm, phần lớn ngân hàng giữ nguyên.
- Lãi cho vay: giảm 1,5 đến 2 điểm phần trăm mỗi năm với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Ngân hàng không tuân thủ sẽ bị xem xét hạn mức tín dụng còn lại của năm nay, bị giao chỉ tiêu thấp hơn vào năm tới hoặc phải áp dụng tỷ lệ an toàn cao hơn. Ngân hàng Nhà nước cũng nhắc việc cạnh tranh không lành mạnh về lãi suất bị cấm.
Lãi tiết kiệm hiện ở mức nào?
| Chỉ tiêu | Mức ghi nhận |
|---|---|
| Ngân hàng đã công bố biểu lãi tiền gửi mới | 15 ngân hàng |
| Mức giảm ở kỳ hạn từ 6 tháng trở lên | Phần lớn giảm đúng 0,5 điểm phần trăm, một số hạ mạnh hơn |
| Lãi 12 tháng niêm yết | Dưới 7% một năm ở phần lớn ngân hàng |
| Lãi 12 tháng dưới 6% | Khoảng 15 ngân hàng |
| Lãi tiền gửi niêm yết cao nhất kỳ 6 đến 12 tháng | Từng chạm 8% trong tháng 8, tăng 2,5 điểm so với cùng kỳ năm ngoái |
Nhiều ngân hàng khác dự kiến thay đổi biểu lãi trong vài ngày tới.
Vì sao lãi thực nhận chưa giảm ngay?
Lãi niêm yết là mức công bố trên biểu. Thực tế, nhiều ngân hàng còn cộng thêm ưu đãi 2 đến 3 điểm phần trăm qua mã giới thiệu hoặc voucher trên ứng dụng. Theo khảo sát của VnExpress đầu tuần này, kỳ hạn 6 tháng đang dao động 8,5 đến 9,2% một năm.
Về xu hướng, một chuyên gia chứng khoán nhận định trong ngắn hạn chưa thể kỳ vọng lãi huy động đảo chiều ngay, nhưng đây đã là vùng đỉnh và có thể giảm dần từ đầu năm 2027.
Ý nghĩa với bất động sản
Thống đốc Ngân hàng Nhà nước nhấn mạnh lãi huy động là một trong những cấu phần quan trọng nhất của chi phí vốn: lãi huy động đi xuống trước thì lãi cho vay mới có cơ sở để xuống. Với bất động sản, lĩnh vực nhạy với lãi vay, chi phí vốn đi xuống là tín hiệu tích cực.
Cần phân biệt rõ: yêu cầu giảm 1,5 đến 2 điểm phần trăm ở chiều cho vay hiện nhắm vào sản xuất, kinh doanh và các lĩnh vực ưu tiên. Lãi vay mua nhà sẽ phụ thuộc biểu lãi mới của từng ngân hàng, và cần thời gian để phản ánh.
Bối cảnh vốn của thị trường có thể xem thêm ở bài Ngân hàng Nhà nước giữ nguyên lãi suất điều hành và dư nợ tín dụng bất động sản 5,21 triệu tỷ.
Câu hỏi thường gặp
Lãi tiết kiệm 12 tháng hiện là bao nhiêu?
Theo VnExpress, phần lớn ngân hàng niêm yết kỳ hạn 12 tháng dưới 7% một năm, khoảng 15 ngân hàng dưới 6% (không tính khách VIP và khoản gửi vài trăm tỷ đồng). Lãi thực nhận có thể cao hơn nếu ngân hàng áp ưu đãi cộng thêm.
Ngân hàng Nhà nước yêu cầu giảm lãi tiết kiệm bao nhiêu?
Giảm ít nhất 0,5 điểm phần trăm mỗi năm với lãi niêm yết kỳ hạn từ 6 tháng trở lên, theo chỉ đạo ngày 18/10/2026.
Lãi vay mua nhà có giảm theo không?
Chỉ đạo giảm lãi cho vay 1,5 đến 2 điểm phần trăm hiện nhắm vào sản xuất, kinh doanh và lĩnh vực ưu tiên. Lãi vay mua nhà tuỳ biểu lãi mới của từng ngân hàng.
Lãi tiết kiệm có tiếp tục giảm không?
Một chuyên gia chứng khoán cho rằng ngắn hạn chưa thể đảo chiều ngay, nhưng mặt bằng hiện là vùng đỉnh và có thể giảm dần từ đầu năm 2027.
Bài viết mang tính thông tin, không phải khuyến nghị đầu tư. Số liệu theo VnExpress, cập nhật đến 22/10/2026; các ngân hàng còn tiếp tục điều chỉnh biểu lãi trong những ngày tới.
Dương Đình Châu
Nhà đầu tư bất động sản thực chiến 24 năm, sáng lập APH Academy & An Phát Hưng Invest. Đã trực tiếp khảo sát thực địa nhiều tỉnh thành khắp ba miền và chia sẻ kiến thức với 200.000+ lượt tham gia đào tạo, hội thảo & chia sẻ. Trường phái đầu tư giá trị thật — kiểm soát rủi ro trước khi nghĩ đến lợi nhuận.
Xem hồ sơ đầy đủ →Hiểu thị trường BĐS trước khi ra quyết định
- Đọc thị trường bằng dữ liệu: tín dụng, lãi suất, chính sách, dòng tiền
- Khung tự soi một BĐS: Pháp lý → Vị trí → Giá → Thanh khoản
- Hỏi đáp trực tiếp cùng Dương Đình Châu
Cần trao đổi riêng về chiến lược? Để lại thông tin để được tư vấn.