Robert Kiyosaki, tác giả cuốn “Cha giàu, cha nghèo”, lại khiến dư luận xôn xao. Ông nói mình đang dùng khoản nợ khoảng 1,2 tỷ USD để làm giàu, và gọi những người chỉ biết tiết kiệm là “kẻ thua cuộc”.
Một nhóm sẽ nói: “Thấy chưa, cứ vay đi.” Nhóm kia lắc đầu: “Nợ hơn một tỷ đô thì giàu gì.” Cả hai đang phản ứng với cái tít, chưa phải với câu chuyện.
Trả lời nhanh: Khoản 1,2 tỷ USD không phải nợ một người gánh, mà là nợ của một nhóm nhà đầu tư gắn với khoảng 1.500 căn hộ cho thuê, nằm trong cấu trúc pháp lý hạn chế phần lớn trách nhiệm cá nhân. Thứ phân biệt nợ tốt với nợ xấu không phải số tiền vay, mà là câu hỏi: ai đang trả khoản nợ đó hằng tháng?
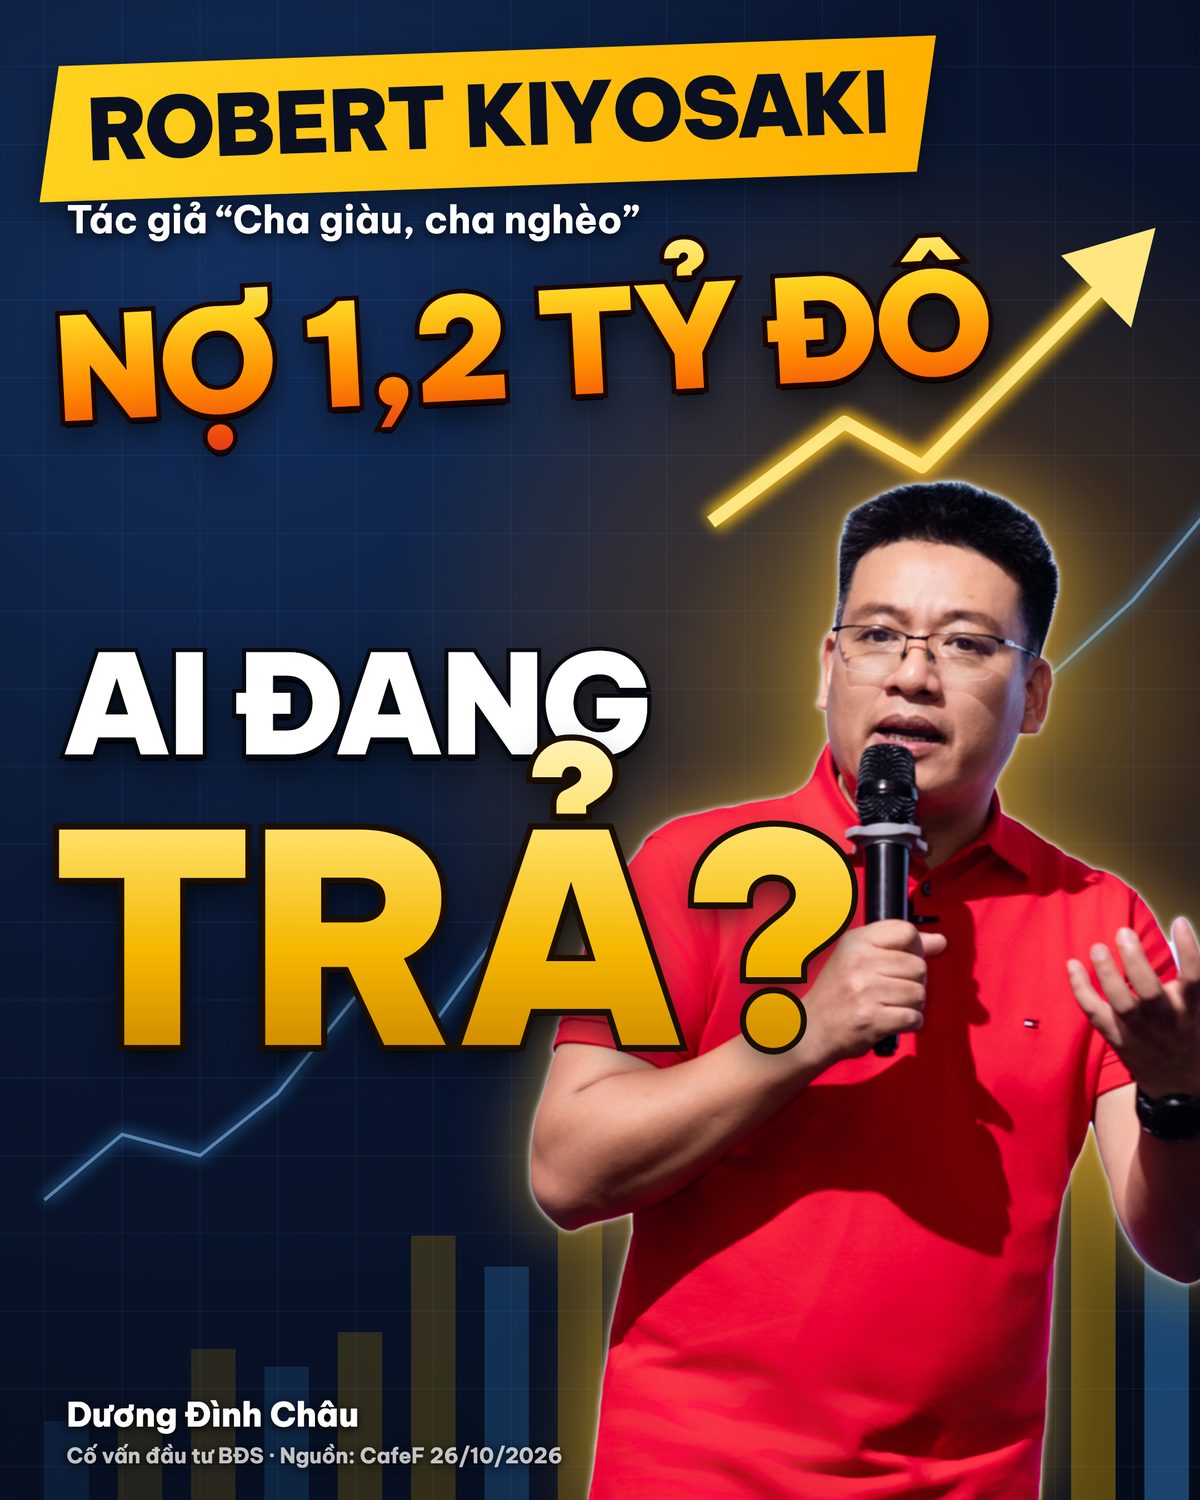
Anh/Chị muốn nghe tôi nói ngắn gọn trong 3 phút thì xem video dưới đây, còn phần phân tích đầy đủ kèm cách tính nằm ở bài viết.
Những gì nguồn tin thực sự nói
Toàn bộ mục này lấy từ bài của CafeF ngày 26/10/2026, lược dịch Yahoo Finance.
Khoản nợ 1,2 tỷ USD không do một mình ông gánh
Theo bà Kim Kiyosaki, vợ cũ và cũng là đối tác lâu năm của ông, đây là khoản nợ của một nhóm nhà đầu tư, gắn với danh mục khoảng 1.500 căn hộ cho thuê. Khoản nợ nằm trong một cấu trúc pháp lý giúp hạn chế phần lớn trách nhiệm cá nhân.
Nói gọn: không có chuyện một người đứng tên vay 1,2 tỷ USD rồi tự móc túi trả.
Ông phân biệt “nợ tốt” và “nợ xấu”
Với Kiyosaki, nợ tốt là vay tiền để mua tài sản tự đẻ ra tiền — tiền thuê, cổ tức — đủ trả ngân hàng mà vẫn còn dư. Ví dụ ông hay dùng: muốn có thêm 300 USD mỗi tháng, thay vì cắt chi tiêu 300 USD, hãy tìm một tài sản mang về 300 USD mỗi tháng.
Một nhà đầu tư bất động sản ở Los Angeles được dẫn trong bài tóm lại bằng đúng một câu hỏi: ai đang trả khoản nợ? Nếu khách thuê trả thay mình, khoản vay là công cụ. Nếu mình phải lấy lương ra trả, đó là gánh nặng.
Chính Kiyosaki khuyên đa số đừng làm theo ông
Trên một podcast hồi tháng 6, ông nói đại ý: ông dạy người ta dùng nợ, còn Dave Ramsey bảo đừng dùng nợ, và phần lớn mọi người nên nghe Dave Ramsey.
Thời của ông khác thời bây giờ
Kiyosaki gom tài sản suốt nhiều thập kỷ khi vốn còn rẻ, rồi gặp giai đoạn lãi suất gần 0 kéo dài từ 2009 đến 2022 ở Mỹ. Giá nhà tăng, ông tái cấp vốn — tức vay lại với điều kiện tốt hơn — nhiều lần. Người mua bây giờ gặp bối cảnh ngược lại: giá nhà vẫn cao, lãi suất đã tăng đáng kể. Một cố vấn tài sản ở Mỹ nhận xét rằng coi con số 1,2 tỷ USD là công thức ai cũng sao chép được là hiểu nhầm.
Nợ tốt và nợ xấu: phân biệt bằng dòng tiền, không bằng cảm giác
Đến đây là góc nhìn của tôi.
Nhiều người hiểu “nợ mua bất động sản là tốt, nợ mua xe là xấu”. Cách chia đó quá thô: cùng một căn nhà, với người này là nợ tốt, với người kia là nợ xấu, tùy tiền trả nợ hằng tháng đến từ đâu.
Tôi hay để học viên tự trả lời ba câu, theo thứ tự:
- Tài sản này mỗi tháng mang về bao nhiêu tiền thật, sau khi trừ hết chi phí vận hành, thời gian trống khách, sửa chữa? Không phải tiền “kỳ vọng”, không phải giá thuê trên tờ rao.
- Khoản vay mỗi tháng lấy đi bao nhiêu, tính cả gốc lẫn lãi, và tính ở kịch bản lãi suất xấu chứ không chỉ ở giai đoạn ưu đãi?
- Nếu câu 1 nhỏ hơn câu 2, phần chênh lệch ai bù, bù bằng nguồn nào, và bù được bao nhiêu tháng?
Nếu câu trả lời cho câu 3 là “lương của tôi, và tôi cũng chưa chắc lắm”, thì đó chưa phải nợ tốt, dù tài sản là bất động sản. Đó là một khoản đặt cược rằng giá sẽ tăng đủ nhanh để bù tiền mình đang nuôi nó.
Đặt cược vào tăng giá không hẳn là sai, nhưng phải gọi đúng tên để chuẩn bị đúng cách. Tôi đã phân tích kỹ chuyện này, kèm phép tính, trong bài cỗ máy tài sản của Kiyosaki và chỗ nó gãy khi mang về Việt Nam.
Đòn bẩy tài chính bất động sản: kỷ luật hay mất kiểm soát
Các chuyên gia được dẫn trong bài gốc nói một ý tôi rất đồng tình: lựa chọn thật không phải “vay hết” hay “không vay”, mà là đòn bẩy có kỷ luật hay đòn bẩy mất kiểm soát. Muốn vay mà vẫn ngủ ngon, cần ít nhất hai điều:
- Dòng tiền từ tài sản đủ trả toàn bộ chi phí sở hữu và vẫn còn dư.
- Vốn tự có đủ dày để chịu được một đợt thị trường đi xuống, không bị ép bán hay phải giao tài sản cho ngân hàng.
Với tôi, đòn bẩy không tốt cũng không xấu. Nó chỉ phóng to những gì Anh/Chị đang có. Dòng tiền vững, vốn đệm dày thì đòn bẩy giúp đi nhanh hơn. Thiếu hai thứ đó, nó kéo xuống cũng nhanh y như vậy. Đòn bẩy cũng không chỉ là tiền vay ngân hàng — tôi có viết riêng về năm loại đòn bẩy và cách cầm “con dao hai lưỡi” này.
Mang nguyên tắc về bối cảnh Việt Nam
Tôi không đưa con số lãi suất nào ở đây, vì nó đổi theo thời điểm và ngân hàng — Anh/Chị cần lấy số thật lúc mình vay. Nhưng nguyên tắc thì không đổi:
- Tính theo kịch bản sau ưu đãi. Nhiều khoản vay mua nhà có giai đoạn lãi ưu đãi rồi chuyển sang thả nổi. Phép tính chỉ đúng khi Anh/Chị kiểm tra được khả năng trả nợ sau khi hết ưu đãi.
- So lợi suất cho thuê với chi phí vay trên cùng một thước đo. Nếu tiền thuê một năm tính theo phần trăm giá trị tài sản thấp hơn chi phí vay tính theo cùng cách, khách thuê không thể “trả nợ thay mình” — mình đang trả thay họ.
- Đếm số tháng sống sót. Lấy tiền mặt dự phòng chia cho số tiền phải bù mỗi tháng. Con số đó cho biết Anh/Chị có bao nhiêu thời gian để xử lý khi thị trường chững lại.
Bốn con số an toàn tôi luôn bắt học viên tính trước khi ký, tôi đã viết trong bài bốn con số phải trả lời trước khi ký hợp đồng mua bất động sản.
Tiết kiệm có thật là “thua cuộc”?
Kiyosaki chê lối sống dưới mức thu nhập là tư duy khan hiếm. Các chuyên gia trong bài gốc không đồng tình, và tôi đứng về phía họ.
Chính việc tiêu ít hơn kiếm được mới tạo ra vốn ban đầu. Không có vốn tự có thì cũng không có “vốn đệm dày” — điều kiện số hai của đòn bẩy có kỷ luật. Cái sai không nằm ở tiết kiệm, mà ở chỗ để tiền tiết kiệm nằm im, không đưa vào tài sản sinh lời.
Tiết kiệm xây nền, tài sản tạo dòng tiền biến nền đó thành thu nhập, còn đòn bẩy — nếu dùng — chỉ nên đến sau cùng. Nhảy thẳng vào bước cuối vì một câu nói gây sốc là đi ngược.
Điều này cũng khớp với cách Kiyosaki nói trong Kim tứ đồ: thứ quan trọng là tiền đến từ đâu, chứ không phải bao nhiêu. Và như tôi viết trong bài vì sao dòng tiền quan trọng hơn giá mua, tài sản không tự đẻ ra tiền — người vận hành nó mới làm được việc đó.
Bài học tôi rút ra từ câu chuyện 1,2 tỷ USD
Con số gây sốc thường che mất phần đáng học. Nợ của Kiyosaki gắn với tài sản cho thuê có dòng tiền, nằm trong cấu trúc hạn chế rủi ro cá nhân, được tích lũy qua nhiều thập kỷ vốn rẻ — và chính ông khuyên đa số đừng làm theo. Bỏ hết những điều đó, chỉ giữ lại “vay càng nhiều càng giàu”, là lấy cái vỏ mà vứt cái lõi.
Trước khi ký giấy vay để mua bất kỳ tài sản nào, Anh/Chị thử tự hỏi đúng câu của nhà đầu tư Los Angeles kia: ai sẽ trả khoản nợ này hằng tháng? Câu trả lời thường đã nói lên gần hết.
Câu hỏi thường gặp
Robert Kiyosaki có thật sự nợ 1,2 tỷ USD không? Theo bà Kim Kiyosaki được dẫn trong bài CafeF ngày 26/10/2026, đây là khoản nợ của một nhóm nhà đầu tư, gắn với khoảng 1.500 căn hộ cho thuê và nằm trong cấu trúc pháp lý hạn chế phần lớn trách nhiệm cá nhân, không phải nợ riêng của một mình ông.
Nợ tốt và nợ xấu khác nhau thế nào? Theo Kiyosaki, nợ tốt là vay để mua tài sản tự tạo ra tiền đủ trả nợ mà vẫn còn dư. Cách kiểm tra đơn giản nhất là hỏi ai đang trả khoản nợ hằng tháng: nếu dòng tiền từ tài sản trả, đó là công cụ; nếu phải lấy lương bù, đó là gánh nặng.
Có nên vay nhiều để đầu tư bất động sản như Kiyosaki không? Chính Kiyosaki nói phần lớn mọi người nên nghe theo Dave Ramsey, người khuyên tránh dùng nợ. Quyết định vay cần dựa trên dòng tiền và vốn đệm của chính Anh/Chị.
Đòn bẩy tài chính bất động sản có kỷ luật là gì? Là dùng vốn vay khi dòng tiền từ tài sản đủ trả toàn bộ chi phí sở hữu mà vẫn còn dư, và vốn tự có đủ dày để vượt qua một đợt thị trường đi xuống mà không bị ép bán.
Bài viết tổng hợp thông tin từ CafeF (26/10/2026), lược dịch Yahoo Finance; phần nhận định là góc nhìn cá nhân của tôi. Nội dung mang tính chia sẻ kiến thức, không phải lời khuyên đầu tư hay tài chính cá nhân, không cam kết bất kỳ mức lợi nhuận nào.
Dương Đình Châu
Nhà đầu tư bất động sản thực chiến 24 năm, sáng lập APH Academy & An Phát Hưng Invest. Đã trực tiếp khảo sát thực địa nhiều tỉnh thành khắp ba miền và chia sẻ kiến thức với 200.000+ lượt tham gia đào tạo, hội thảo & chia sẻ. Trường phái đầu tư giá trị thật — kiểm soát rủi ro trước khi nghĩ đến lợi nhuận.
Xem hồ sơ đầy đủ →Hiểu thị trường BĐS trước khi ra quyết định
- Đọc thị trường bằng dữ liệu: tín dụng, lãi suất, chính sách, dòng tiền
- Khung tự soi một BĐS: Pháp lý → Vị trí → Giá → Thanh khoản
- Hỏi đáp trực tiếp cùng Dương Đình Châu
Cần trao đổi riêng về lộ trình học? Để lại thông tin để được tư vấn.